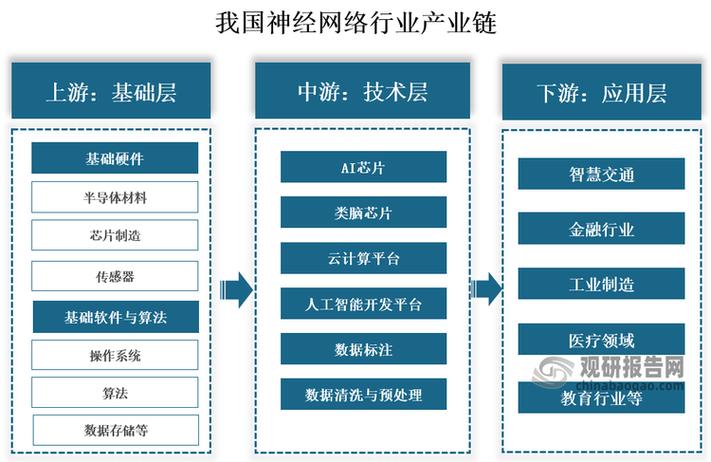
神经网络作为人工智能的核心技术,其产业链上游——基础层,是整个行业赖以生存和发展的根基。我国神经网络行业产业链上游主要涵盖基础硬件、基础软件与算法,以及人工智能应用软件开发三大板块。这些环节相互支撑,共同决定了神经网络技术的性能、效率与应用边界。
一、基础硬件:算力与感知的物理载体
基础硬件是神经网络运行的物理基础设施,主要包括AI芯片(如GPU、FPGA、ASIC、NPU等)、传感器、存储设备及网络设备等。其中,AI芯片是算力的核心,直接影响神经网络的训练和推理速度。我国在AI芯片领域涌现出一批代表性企业,如寒武纪、华为昇腾、地平线等,它们针对不同场景(云端训练、边缘推理、自动驾驶等)推出了专用芯片,逐步打破国外厂商在高端芯片上的垄断。传感器(如摄像头、激光雷达、毫米波雷达等)为神经网络提供感知数据输入,是计算机视觉、自动驾驶等应用不可或缺的前端器件。存储设备保障海量数据的高速读写,网络设备则支撑分布式训练和云计算部署。我国基础硬件在部分细分领域已具备国际竞争力,但在先进制程、高端EDA工具等方面仍面临“卡脖子”风险,亟需加强自主创新。
二、基础软件与算法:开发框架与核心理论的引擎
基础软件与算法是连接硬件与上层应用的桥梁,主要包括深度学习框架、操作系统、编程语言、核心算法库及底层算法理论。深度学习框架如同神经网络开发的“操作系统”,国内代表性的有百度飞桨(PaddlePaddle)、华为MindSpore、旷视天元(MegEngine)等,它们提供自动微分、张量计算、模型部署等核心功能,极大降低了开发门槛。基础算法(如卷积神经网络、循环神经网络、Transformer等)的改进与优化,是推动神经网络性能提升的源动力。我国高校和科研机构在算法研究上紧跟国际前沿,部分方向甚至实现引领。如同硬件领域,主流基础软件生态仍由国外开源框架(如TensorFlow、PyTorch)主导,国产框架在开发者社区规模、工具链完善度等方面尚需持续发力。
三、人工智能应用软件开发:迈向上层应用的中间件与工具链
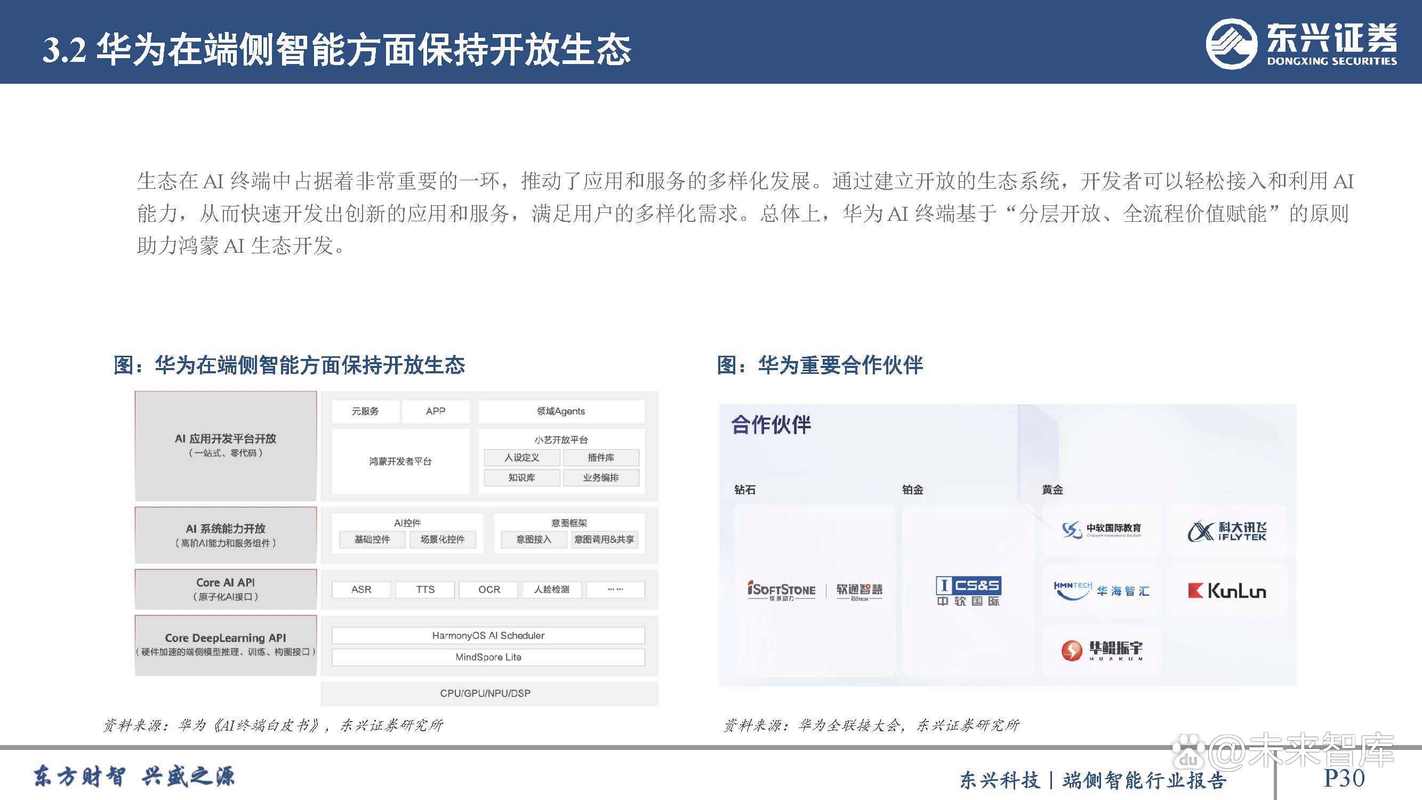
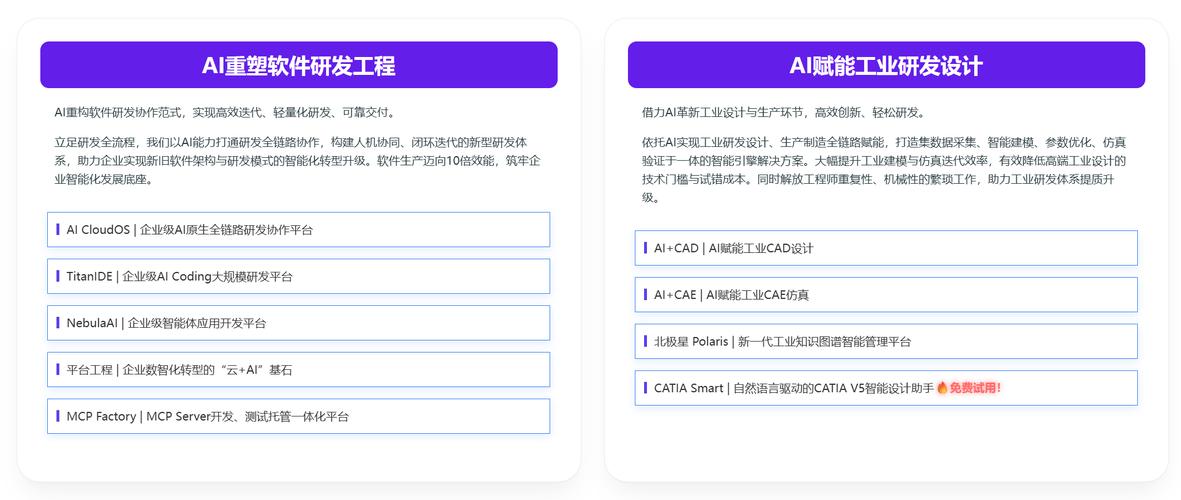
人工智能应用软件开发虽处于基础层向应用层的过渡地带,但也是上游产业链的重要一环。它提供面向特定任务的软件开发工具包(SDK)、应用程序接口(API)、预训练模型库、低代码/无代码开发平台等,帮助开发者快速构建神经网络应用。例如,计算机视觉开发工具、自然语言处理工具、语音识别工具等,让企业无需从头训练模型即可集成AI能力。众多科技公司(如百度、阿里、腾讯、科大讯飞等)均推出了自己的AI开放平台,涵盖图像识别、人脸检测、智能语音、自然语言处理等多领域。这层不仅加速了技术落地,也反哺上游软硬件,通过实际需求牵引基础层的迭代方向。当前,国产AI应用开发工具链在中文场景和数据安全方面具有独特优势,有望形成差异化竞争力。
纵观我国神经网络行业上游基础层,基础硬件、基础软件与算法、应用软件开发三者相辅相成:硬件提供算力底座,软件与算法激活硬件潜能,应用开发工具则打通落地“最后一公里”。尽管在部分关键环节仍存短板,但我国已在AI芯片、国产框架、应用生态等方面取得长足进步。伴随政策支持、资本投入与产学研协同,上游基础层的自主可控与协同创新将成为神经网络行业高质量发展的关键支柱。